Domain bewerbungsfotos-düsseldorf.de kaufen?
Wir ziehen mit dem Projekt
bewerbungsfotos-düsseldorf.de um.
Sind Sie am Kauf der Domain
bewerbungsfotos-düsseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bewerbungsfotos-düsseldorf.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
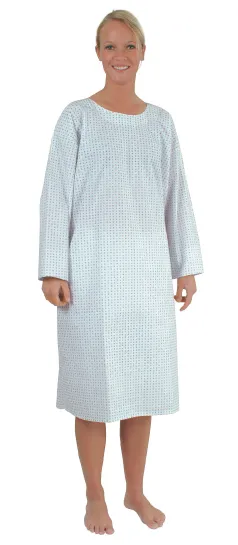
ms Praxistextilien Patientenhemd Düsseldorf, Universalgröße, weißgrundig geblümt D 0500 UPatientenhemd Düsseldorf, Universalgröße, weißgrundig geblümt Patientenhemd Düsseldorf mit rundem Ausschnitt, hinten 2 Bänderpaare, Material 50 % Baumwolle / 50 % Polyester. Farbe: weißgrundig geblümt12,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casimir, Torsten: Düsseldorf BilderDüsseldorf Bilder , Ein Bildband der Landeshauptstadt mit eigens für diesen Band aufgenommenen Fotos. Texte in deutsch, englisch, französisch, niederländisch, italienisch, japanisch. , Einspritzdüsen > Einspritzanlagen & Teile , Erscheinungsjahr: 200403, Produktform: Leinen, Autoren: Casimir, Torsten, Fotograph: Dettmar, Uwe, Seitenzahl/Blattzahl: 112, Abbildungen: 140 farb. Abb., Keyword: Architektur; Düsseldorf; Kunst, Fachschema: Düsseldorf / Bildband, Region: Düsseldorf, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: dut eng fre ita jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Greven Verlag, Verlag: Greven Verlag, Verlag: Greven, Länge: 277, Breite: 209, Höhe: 17, Gewicht: 716, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Moca 333 GmbH Düsseldorf - Puzzledose 241193Erleben Sie die Düsseldorfer Stadtführung ein Mal anders. Erkunden Sie die Königsallee und das Spanische Viertel, statten Sie der LTU-Arena einen Besuch ab und erleben Sie ein fesselndes Sportevent. Nehmen Sie sich auch die Zeit die "kleinen" Besonde6,10 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Pergart Gerätehaus "Düsseldorf II 64",schwarz,1,73 m2Obdach für Weihnachtsbeleuchtung, Rasenmäher und Schubkarre!Zeitlos und zurückhaltend fügt sich das Gerätehaus Düsseldorf II in jeden Garten ein, denn es überzeugt durch seine Funktionalität ebenso wie durch sein Design! Der klassische Giebel verleiht selbst dem kleinsten Modell echten Hauscharakter und stellt sicher, dass Regen ungehindert vom Dach abfließen kann. Wände, Dach und Bodenrahmenteile bestehen allesamt aus stabilem, langlebigem 0,3 mm feuerverzinktem Stahlblech, welches Dank einer zusätzlichen Polyesterlackierung robust gegen Kratzer und Rost ist. Durch die eingestanzten Lüftungsschlitze im Dachgiebel wird eine optimale Luftzirkulation ermöglicht. Die innenlaufenden Schiebetüren ermöglichen das problemlose Betreten des Hauses, selbst wenn im Winter hoher Schnee vor der Tür liegen sollte. Mittels Vorhängeschloss können Sie ihr Hab und Gut im Inneren des Schueppens sichern. Eine Vorrichtung ist in den Türgriffen vorgesehen. Mit dem "Düsseldorf" erhalten Sie ein solides Gerätehaus mit einem hervorragenden Preis-Leistungs-Verhältnis! Das Gerätehaus wird zerlegt und ohne Boden geliefert. aus feuerverzinktem Stahlblech innenliegende Schiebetüren mit Lüftungsschlitzen im Giebeldach mit zusätzlicher Polyesterlackierung abschließbar, Vorrichtung für Vorhängeschloss289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
ms Praxistextilien Patientenhemd Düsseldorf, Universalgröße, weißgrundig geblümt D 0500 UPatientenhemd Düsseldorf, Universalgröße, weißgrundig geblümt Patientenhemd Düsseldorf mit rundem Ausschnitt, hinten 2 Bänderpaare, Material 50 % Baumwolle / 50 % Polyester. Farbe: weißgrundig geblümt12,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casimir, Torsten: Düsseldorf BilderDüsseldorf Bilder , Ein Bildband der Landeshauptstadt mit eigens für diesen Band aufgenommenen Fotos. Texte in deutsch, englisch, französisch, niederländisch, italienisch, japanisch. , Einspritzdüsen > Einspritzanlagen & Teile , Erscheinungsjahr: 200403, Produktform: Leinen, Autoren: Casimir, Torsten, Fotograph: Dettmar, Uwe, Seitenzahl/Blattzahl: 112, Abbildungen: 140 farb. Abb., Keyword: Architektur; Düsseldorf; Kunst, Fachschema: Düsseldorf / Bildband, Region: Düsseldorf, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: dut eng fre ita jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Greven Verlag, Verlag: Greven Verlag, Verlag: Greven, Länge: 277, Breite: 209, Höhe: 17, Gewicht: 716, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Lothar: Radel dich satt Düsseldorf & UmgebungRadel dich satt Düsseldorf & Umgebung , 22 leichte Radtouren zu originellen Restaurants und Ausflugslokalen , Keil-, Keilrippenriemen & Teile > Autoteile & Zubehör , Auflage: 1. Auflage, Erscheinungsjahr: 20230616, Produktform: Kartoniert, Autoren: Schmidt, Lothar, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 158, Themenüberschrift: SPORTS & RECREATION / Cycling, Keyword: buch fahrradtouren; düsseldorf radeln; düsseldorf reiseführer; ebike buch ; radeln ruhrgebiet ; radtouren deutschland; radtouren nrw; radwanderkarte; radwandern düsseldorf, Fachschema: Düsseldorf~Fahrrad / Reiseführer, Reisebeschreibung~Radsport - Radrennen, Fachkategorie: Radfahren: Allgemein und Touring~Reiseführer: Abenteuerurlaub~Radsport/Radrennen, Warengruppe: HC/Reiseführer Sport/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 162, Höhe: 13, Gewicht: 390, Produktform: Klappenbroschur, Genre: Reise,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moca 333 GmbH Düsseldorf - Poster - DIN A1 241230Erleben Sie die Düsseldorfer Stadtführung ein Mal anders. Erkunden Sie die Königsallee und das Spanische Viertel, statten Sie der LTU-Arena einen Besuch ab und erleben Sie ein fesselndes Sportevent. Nehmen Sie sich auch die Zeit die "kleinen" Besonde13,23 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.